 Gasto Leve
Fatura do cartão veio alta? Como descobrir o motivo e o que fazer agora
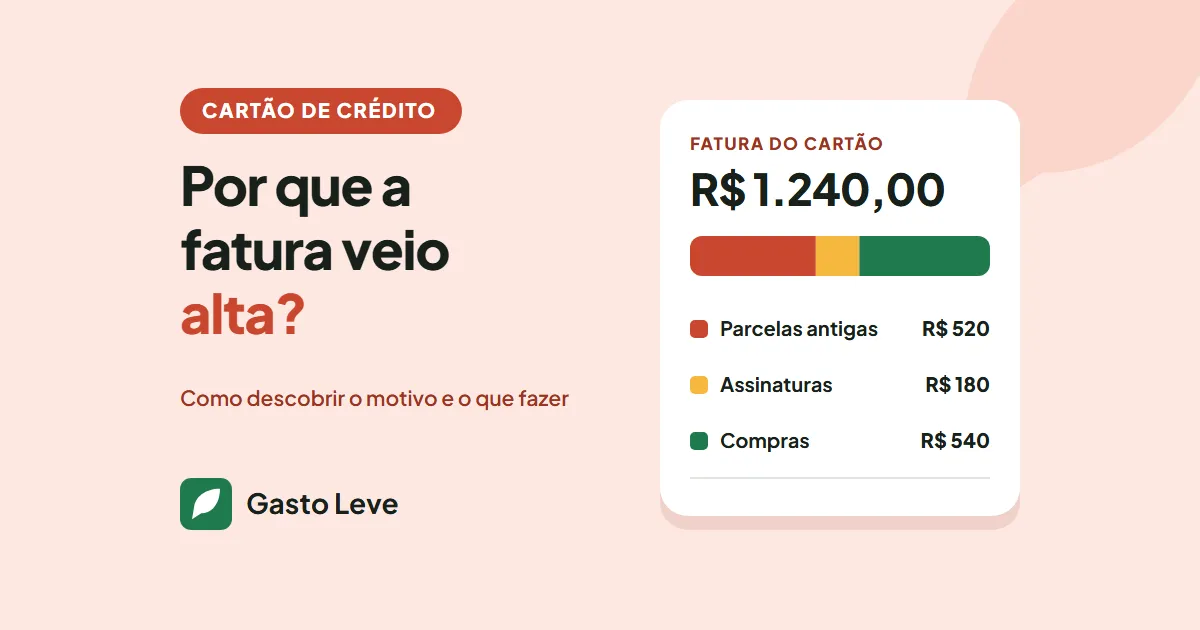
- Quase sempre a fatura alta se explica por parcelas antigas somadas, compras feitas depois do fechamento anterior ou assinaturas.
- Abra a fatura no app do banco e separe os lançamentos em três grupos: parcelas, compras do período e o que você não reconhece.
- Cobrança que você não fez se contesta logo com o banco, pelo app ou pela central, anotando o protocolo.
- Se não der para pagar tudo, fale com o banco antes do vencimento e compare as opções pelo custo total, não pelo valor da parcela.
Você abre o app do banco e o número é bem maior do que esperava. "Mas eu nem comprei tanto este mês." Quando a fatura do cartão veio alta, a primeira reação é achar que tem erro. Às vezes tem. Mas, na maioria das vezes, a conta fecha, só que por motivos que ficaram invisíveis ao longo do mês.
Abaixo está como descobrir de onde veio cada real, o que fazer se encontrar uma cobrança que você não fez e quais caminhos existem se não der para pagar tudo.
Por que a fatura do cartão veio alta: os motivos mais comuns
- Parcelas antigas somadas. A geladeira de agosto, o tênis de setembro, a passagem do feriado. Cada uma parece pequena, mas todas caem juntas na mesma fatura.
- A fatura não é o mês do calendário. Ela junta as compras de um fechamento ao outro. Se o cartão fecha dia 3 e vence dia 10, a fatura que vence em 10 de outubro junta as compras de 3 de setembro a 2 de outubro. Um setembro mais cheio pesa em outubro, quando você já nem lembra dele. Veja em qual fatura cai cada compra.
- Assinaturas que se renovam sozinhas. Streaming, música, aplicativo, academia. E a assinatura anual, que cobra o ano inteiro de uma vez no mês da renovação.
- Compras em moeda estrangeira. Aplicativos, jogos e sites de fora entram convertidos para real, com imposto, e o valor pode ficar diferente do que você viu na hora.
- Juros e encargos da fatura anterior. Se a fatura passada não foi paga inteira, ou foi paga com atraso, os juros e encargos aparecem nesta.
- Algo que você não fez. Uma compra desconhecida, um valor lançado duas vezes ou o cartão adicional que alguém da casa usou.
Passo a passo para conferir a fatura
Reserve dez minutos, abra a fatura no app do banco (a fatura, não o extrato da conta) e siga esta ordem:
- Veja o período. Confira de qual data a qual data vão as compras dessa fatura. Isso já explica muita surpresa.
- Separe as parcelas. Procure os lançamentos com "2/10", "3 de 6" e parecidos, e some. Esse é o pedaço da fatura que veio de meses anteriores.
- Ache as cobranças recorrentes. Assinaturas, seguros, mensalidades. Marque as que você não usa mais.
- Olhe o que sobrou. São as compras do período. Compare com o que você lembra ou anotou.
- Marque o que não reconhece. Antes de concluir que é fraude, pergunte em casa e veja os detalhes do lançamento no app: o nome que aparece na fatura nem sempre é o nome da loja.
Depois disso, a fatura costuma ficar assim:
| Grupo | Exemplo | Valor |
|---|---|---|
| Parcelas de meses anteriores | Geladeira 3/10, tênis 2/3, passagem 4/6 | R$ 520,00 |
| Assinaturas | Streaming, música, academia | R$ 180,00 |
| Compras do período | Mercado, farmácia, delivery, combustível | R$ 540,00 |
| Total da fatura | R$ 1.240,00 |
Exemplo ilustrativo: mais da metade da fatura já estava decidida antes de o mês começar.
Ver a fatura nesses três grupos muda a pergunta. Em vez de "por que gastei tanto este mês?", fica "quanto do meu cartão já está comprometido antes de eu comprar qualquer coisa?". É essa a conta que evita a próxima surpresa.
Achou uma cobrança que você não fez?
- Se parece uso indevido, bloqueie o cartão no app antes de qualquer outra coisa. A maioria dos bancos permite bloquear na hora.
- Conteste com o banco, pelo app ou pela central de atendimento, e anote o número do protocolo.
- Faça isso logo, antes do vencimento se possível. Pergunte ao banco se você precisa pagar a parte contestada enquanto ele analisa, para não cair em atraso no restante.
- Se não resolver, registre a reclamação no consumidor.gov.br, a plataforma pública de reclamações, ou no Procon da sua cidade.
E se não der para pagar a fatura inteira?
Pagar o mínimo não quita a fatura. O que fica faltando vira dívida com juros, o crédito rotativo, que está entre os créditos mais caros do país. Desde janeiro de 2024, a lei limita os juros e encargos do rotativo e do parcelamento da fatura ao valor original da dívida. Mesmo com esse teto, o que você deve pode chegar ao dobro.
Não existe uma resposta certa para todo mundo, mas alguns cuidados valem para quase todos:
- Fale com o banco antes do vencimento. Pergunte as opções para o seu caso, e não só a que aparece primeiro no app.
- Compare pelo custo total. Peça o Custo Efetivo Total (CET) e o valor total que você vai pagar em cada opção. Parcela pequena e prazo longo podem sair bem mais caros.
- Não pague uma dívida cara com outra sem comparar. Antes de pegar outro crédito para cobrir a fatura, compare quanto cada um vai custar no total.
- Pare de usar o cartão até organizar. Novas compras somam à próxima fatura e ao que já está parcelado.
Como evitar a surpresa no próximo mês
A fatura vem alta porque você só vê o total no fim. A saída é acompanhar o total enquanto ele se forma:
- Anote cada compra no cartão no dia, com o nome do cartão. Assim você sabe o valor antes de a fatura fechar.
- Olhe as parcelas que já estão marcadas para os próximos meses antes de parcelar de novo. Veja em qual fatura cai cada parcela.
- Revise as assinaturas uma vez por mês e cancele as que você não usou.
- Defina um limite para as categorias que mais crescem, como restaurantes e delivery.
No Gasto Leve, cada compra no cartão que você manda na conversa já entra na fatura certa. E dá para perguntar a qualquer momento:
Exemplo de conversa em 28 de outubro, cartão que fecha dia 3 e vence dia 10. A soma é do que foi lançado na conversa.
A resposta soma só o que você lançou no cartão. Por isso o hábito de anotar na hora, como em controlar gastos sem planilha, é o que faz o número bater com o do banco.
Resumindo
- A fatura alta quase sempre vem de parcelas somadas, do período entre fechamentos e de assinaturas.
- Separe a fatura em parcelas, recorrentes e compras do período. O que sobrar sem explicação, confira.
- Cobrança desconhecida: bloqueie o cartão se precisar, conteste com o banco e guarde o protocolo.
- Sem dinheiro para pagar tudo: fale com o banco antes do vencimento e compare as opções pelo custo total.
Fontes: Lei 14.690/2023, art. 28 e Secom, "Novo teto de juros do cartão de crédito" (consultados em 28 de outubro de 2026).